Ly hôn khi có nợ ngân hàng — Xử lý 2026
Câu trả lời ngắn
Khi ly hôn có nợ ngân hàng: Tòa chia trách nhiệm trả nợ giữa vợ chồng nhưng NGÂN HÀNG vẫn có quyền đòi cả hai nếu hợp đồng vay 2 người cùng ký. Theo Điều 27, 37, 60 Luật HN-GĐ 2014: nợ vì gia đình → nợ chung (chia đôi hoặc theo công sức); nợ cá nhân → nợ riêng (bên vay tự trả). Khoản nợ thế chấp: bên nhận tài sản thường nhận luôn nghĩa vụ. Khuyến nghị: đàm phán với ngân hàng để tách trách nhiệm. Xem chi tiết tại nợ chung vợ chồng ly hôn.
1. Tình huống thực tế khi ly hôn đang nợ
Trong thực tế, em gặp nhiều cặp vợ chồng do nợ ngân hàng mà muốn ly hôn hoặc đang ly hôn mà có nợ. Đây là tình huống phức tạp vì 3 yếu tố giao nhau:
- Quan hệ vợ chồng: phân chia trách nhiệm theo Luật HN-GĐ
- Quan hệ với ngân hàng: phải tôn trọng hợp đồng vay
- Tài sản đảm bảo: nhà, xe, sổ tiết kiệm có thể bị xử lý
Tình huống phổ biến
- Vay mua nhà chung — đang trả góp 15-30 năm
- Vay kinh doanh — kinh doanh thua lỗ + hôn nhân tan vỡ
- Vay tiêu dùng cá nhân — bên kia không biết
- Thẻ tín dụng chi tiêu — nợ tích lũy nhiều năm
- Vay nóng / vay ngoài luồng — lãi suất cao
2. Phân loại nợ ngân hàng
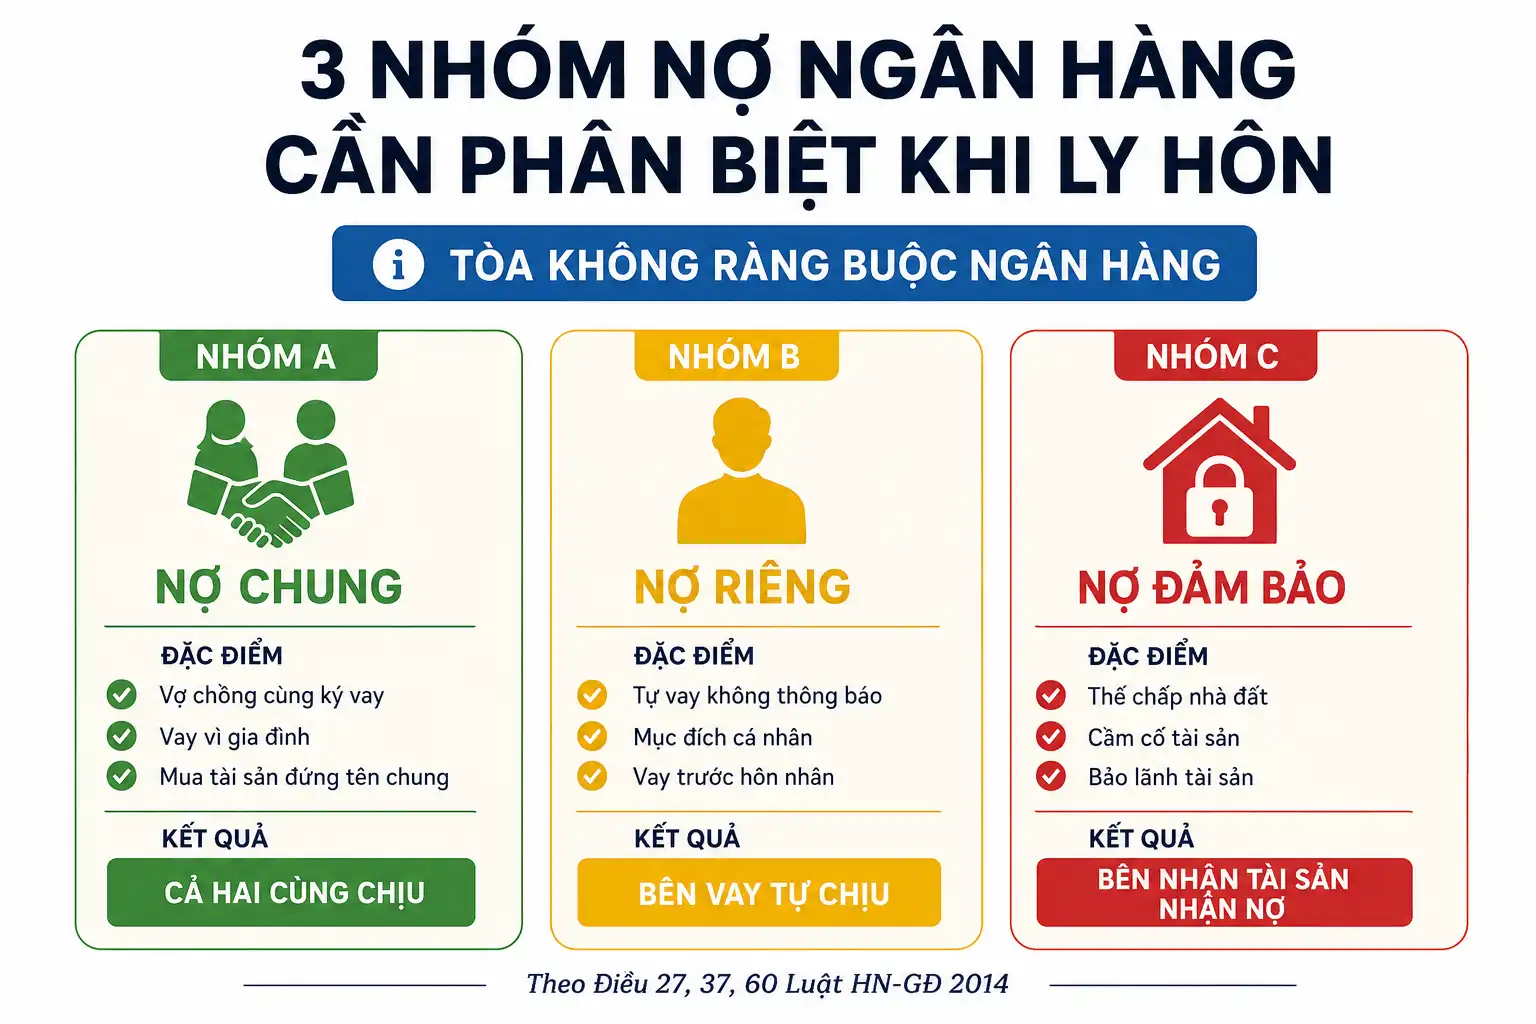
Nhóm A — Nợ chung của vợ chồng
- Hai vợ chồng cùng ký hợp đồng vay
- Một bên ký nhưng cả hai cùng đứng tên bảo lãnh
- Một bên vay nhưng vì mục đích chung gia đình (vợ kia biết và đồng ý)
- Vay mua tài sản đứng tên chung (nhà, xe, đất)
- Cả hai cùng chịu trách nhiệm trả
Nhóm B — Nợ riêng của một bên
- Một bên tự vay không thông báo cho bên kia
- Vay cho mục đích cá nhân (cá độ, ngoại tình, mua đồ riêng)
- Vay trước hôn nhân chưa trả hết
- Vay sau khi đã ly thân
- Chỉ bên vay chịu trách nhiệm
Nhóm C — Nợ có tài sản đảm bảo
- Thế chấp nhà đất để vay
- Cầm cố xe, sổ tiết kiệm
- Bảo lãnh bằng tài sản của người thứ ba
- Đặc điểm: ngân hàng có quyền xử lý tài sản nếu không trả
- Bên nhận tài sản thường nhận luôn nghĩa vụ trả nợ
3. Trách nhiệm: Ngân hàng vs Vợ/Chồng
QUY TẮC VÀNG: Việc Tòa chia trách nhiệm trả nợ giữa vợ chồng KHÔNG ràng buộc ngân hàng. Ngân hàng vẫn theo HỢP ĐỒNG GỐC để đòi nợ.
Tình huống minh họa
Anh A và chị B vay ngân hàng 3 tỷ mua nhà, cả hai ký hợp đồng. Khi ly hôn:
- Tòa phán: “Anh A nhận nhà, anh A trả 3 tỷ”
- Thực tế với ngân hàng:
- Anh A trả không đủ → ngân hàng có quyền đòi chị B
- Vì chị B đã ký vào hợp đồng vay ban đầu
- Chị B phải trả cho ngân hàng, sau đó đòi lại anh A theo Quyết định Tòa
Cách giải quyết
- Đàm phán với ngân hàng để chuyển trách nhiệm: hai bên cùng đến chi nhánh, yêu cầu ngân hàng cho ký lại hợp đồng vay chỉ đứng tên 1 người
- Refinancing: bên nhận tài sản vay khoản mới ngân hàng khác để trả khoản vay cũ → tách hoàn toàn trách nhiệm bên kia
- Bán tài sản, trả nợ, chia tiền còn lại: phương án sạch sẽ nhất
- Nếu ngân hàng không đồng ý chuyển: cả hai vẫn liên đới — bên không có nghĩa vụ Tòa cho phải có cơ chế bảo vệ
4. 5 tình huống cụ thể
Tình huống 1 — Vay mua nhà chung
- Đặc điểm: nhà đứng tên 2 người, vay góp 15-30 năm
- Là nợ chung
- Phương án phổ biến:
- (A) Một bên nhận nhà + trả tiếp khoản nợ + bồi thường phần đã trả của bên kia
- (B) Bán nhà, trả hết nợ, chia tiền còn lại 50-50
- (C) Hai bên cùng giữ nhà cho thuê, trả nợ chung (ít phổ biến)
Tình huống 2 — Vay kinh doanh chung
- Đặc điểm: vay cho công ty/cửa hàng cả hai cùng kinh doanh
- Là nợ chung
- Phương án:
- Bên nhận doanh nghiệp nhận luôn nợ
- Hoặc giải thể doanh nghiệp, trả nợ, chia phần còn lại
Tình huống 3 — Vay tiêu dùng cá nhân
- Đặc điểm: một bên vay nhỏ qua app, không thông báo
- Thường là nợ riêng nếu chứng minh được:
- Bên kia không biết
- Tiền dùng cho mục đích cá nhân
- Số tiền không phù hợp với nhu cầu gia đình
- Bên vay tự chịu trách nhiệm với ngân hàng
Tình huống 4 — Thẻ tín dụng
- Đặc điểm: thẻ đứng tên 1 người, chi tiêu hỗn hợp
- Phân tích từng giao dịch:
- Chi cho gia đình → nợ chung
- Chi cho cá nhân → nợ riêng
- Cần sao kê chi tiết để phân tích
- Tham khảo phân biệt nợ chung và nợ riêng vợ chồng
Tình huống 5 — Vay nóng / vay ngoài
- Đặc điểm: vay từ tín dụng đen, app cho vay, lãi suất cao
- Nếu lãi suất vượt 20%/năm → có thể bị tuyên VÔ HIỆU một phần
- Bên vay nặng lãi có thể bị truy cứu hình sự
- Bảo vệ pháp lý: từ chối trả phần lãi vượt mức
5. Quy trình xử lý khi ly hôn
Bước 1 — Liệt kê đầy đủ tất cả khoản nợ
- Vay ngân hàng (mỗi khoản riêng)
- Thẻ tín dụng (mỗi thẻ riêng)
- Vay ngoài (nếu có)
- Nợ với cá nhân
- Lưu giữ tất cả hợp đồng + sao kê
Bước 2 — Phân loại nợ chung / riêng
- Áp dụng các tiêu chí ở Section 2
- Thu thập chứng cứ chứng minh từng loại
- Có luật sư đánh giá để khách quan
Bước 3 — Thông báo cho ngân hàng
- Báo cáo tình trạng ly hôn
- Yêu cầu giữ nguyên cam kết trả nợ trong quá trình ly hôn
- Đàm phán phương án chuyển trách nhiệm
Bước 4 — Thỏa thuận giữa vợ chồng
- Lập Văn bản thỏa thuận phân chia nợ
- Công chứng tại Văn phòng Công chứng
- Đính kèm Đơn ly hôn nộp Tòa
Bước 5 — Tòa ra Quyết định
- Công nhận thỏa thuận (nếu thuận tình)
- Hoặc quyết định phân chia (nếu đơn phương)
- Có hiệu lực thi hành sau 30 ngày
Bước 6 — Thực hiện thi hành
- Sang tên tài sản (nếu có)
- Refinancing tại ngân hàng nếu được
- Theo dõi thi hành Bản án
- Bồi thường phần đã trả thay (nếu có)
6. Khi tài sản thế chấp ngân hàng
Nguyên tắc xử lý
- Tài sản thế chấp VẪN thuộc quyền sở hữu của vợ chồng
- Ngân hàng có quyền ƯU TIÊN thu hồi tài sản nếu không trả nợ
- Tài sản chỉ được phân chia SAU KHI đã trả hết nợ
- Nếu bán tài sản: ngân hàng nhận nợ trước, phần còn lại chia vợ chồng
Phương án xử lý nhà thế chấp
Phương án A — Một bên giữ nhà + tiếp tục trả nợ
- Bên giữ nhà nhận luôn khoản nợ với ngân hàng
- Bồi thường cho bên kia phần đã trả vào khoản nợ
- Cần ngân hàng đồng ý chuyển nhượng hợp đồng vay
- Hoặc refinancing
Phương án B — Bán nhà, trả nợ, chia tiền
- Sạch sẽ nhất nhưng cần đồng thuận
- Quy trình: rao bán → bán → trả nợ ngân hàng → chia phần còn
- Cẩn thận thị trường BĐS yếu có thể không đủ trả nợ
Phương án C — Giữ chung, cho thuê
- Hai bên đồng sở hữu, cho thuê
- Tiền thuê trả nợ + chia phần dư
- Khi nào con cái lớn / nhà tăng giá → bán chia
- Ít phổ biến vì khó duy trì quan hệ hậu ly hôn
7. 3 phương án chia nợ
| Phương án | Ưu điểm | Nhược điểm |
|---|---|---|
| Chia 50-50 | Đơn giản, công bằng | Không tính đến công sức + thu nhập |
| Theo công sức đóng góp | Công bằng thực sự | Khó chứng minh, dễ tranh cãi |
| Theo khả năng trả | Thực tế | Bên thu nhập cao chịu thiệt |
| Theo tài sản nhận | Logic (ai nhận tài sản nhận nợ) | Cần xác định tài sản trước |
Kết hợp phương án
Thực tế Tòa thường kết hợp 3-4 phương án:
- Nợ tài sản đảm bảo: theo tài sản nhận
- Nợ tiêu dùng chung: chia bình đẳng
- Nợ kinh doanh: theo công sức
- Nợ riêng: bên vay tự chịu
8. Phòng tránh rủi ro tài chính
Trong thời kỳ hôn nhân
- Cùng ký vào tất cả khoản vay quan trọng
- Không ký bảo lãnh không cần thiết
- Theo dõi định kỳ tình trạng nợ của 2 bên
- Có thỏa thuận tài chính rõ ràng trong gia đình
Khi phát hiện vợ/chồng vay không thông báo
- Thu thập chứng cứ ngay (sao kê, tin nhắn)
- Gửi văn bản đến ngân hàng từ chối liên đới
- Lập biên bản với người làm chứng
- Tham vấn luật sư đánh giá tình hình
Trước khi ly hôn
- Liệt kê đầy đủ nợ + tài sản
- Tính toán phương án tối ưu nhất
- Cảnh giác bên kia tẩu tán tài sản, tăng nợ
- Có thể yêu cầu Tòa biện pháp khẩn cấp tạm thời bảo vệ tài sản
Khi đã ly hôn
- Theo dõi bên kia thực hiện nghĩa vụ trả nợ
- Nếu bên kia không trả → ngân hàng đòi mình → trả thay → đòi lại
- Có thể yêu cầu thi hành Bản án nếu bên kia không hợp tác
9. Bảng giá dịch vụ tại Luật Danh Thị
Ly hôn + Xử lý nợ ngân hàng
49.900.000đ hoặc 5% giá trị tài sản
- Tư vấn 1-1 với luật sư phụ trách
- Liệt kê + phân loại tất cả khoản nợ
- Đánh giá rủi ro liên đới với ngân hàng
- Đàm phán với ngân hàng chuyển trách nhiệm
- Hỗ trợ refinancing nếu cần
- Soạn Thỏa thuận phân chia nợ + công chứng
- Đại diện đàm phán + tranh tụng tại Tòa
- Bảo vệ quyền tài sản (kê biên, biện pháp khẩn cấp)
- Hỗ trợ thi hành Bản án sau ly hôn
Xem chi tiết tất cả gói tại trang Bảng giá đầy đủ — Luật Danh Thị có 5 gói ly hôn phù hợp mọi tình huống tài chính.
Ly hôn có nợ ngân hàng — Cần tư vấn?
Tư vấn 30 phút 500.000đ qua Zalo, điện thoại hoặc văn phòng Diamond Plaza. Em sẽ giúp tính phương án tối ưu, tránh trả thay bên kia.
Câu hỏi thường gặp
Vợ vay ngân hàng tôi không biết, ly hôn có phải trả không?
TÙY trường hợp. (1) Nếu chỉ vợ ký hợp đồng vay: ngân hàng chỉ đòi vợ – bạn KHÔNG phải trả với ngân hàng. (2) Đối với Tòa: nếu chứng minh được vợ vay không vì gia đình + bạn không biết → là nợ riêng – vợ tự chịu. (3) Trường hợp tiền đã dùng cho gia đình (ngay cả khi bạn không biết khoản vay) → có thể vẫn coi là nợ chung. Cần luật sư đánh giá chứng cứ cụ thể.
Nhà mua chung trả góp 10 năm rồi, còn 20 năm – ly hôn xử thế nào?
Phương án: (1) Một bên giữ nhà + trả tiếp nợ + bồi thường bên kia phần đã trả (50% × phần đã trả 10 năm). (2) Bán nhà, trả hết nợ, chia phần còn lại. (3) Hai bên cùng đứng tên, cho thuê, trả nợ chung (ít khả thi). Quan trọng: phải có ngân hàng đồng ý chuyển hợp đồng vay nếu chọn phương án (1). Nếu không, cả hai vẫn liên đới với ngân hàng dù Tòa đã chia.
Chồng vay nóng 500 triệu – tôi có phải trả không?
KHÔNG, nếu: (1) Bạn không biết và không đồng ý. (2) Tiền không dùng cho gia đình. (3) Vay nóng có thể là từ tín dụng đen / vay nặng lãi – có thể bị tuyên vô hiệu một phần. Khuyến nghị: (a) Lập biên bản từ chối liên đới gửi đến nơi cho vay. (b) Báo công an nếu có dấu hiệu vay nặng lãi (Điều 201 BLHS – cho vay nặng lãi). (c) Tách bạch tài sản ngay để tránh bị đe dọa siết nợ.
Tòa phân tôi trả 1 tỷ nhưng tôi không có tiền – phải làm gì?
Cách xử lý: (1) Đề xuất kế hoạch trả nợ chia kỳ với ngân hàng – phổ biến chấp nhận. (2) Bán tài sản được phân để trả nợ trước. (3) Vay người thân hỗ trợ nếu được. (4) Xin gia hạn / cơ cấu lại nợ với ngân hàng (tăng kỳ hạn, giảm lãi suất). (5) Phá sản cá nhân: chưa có luật cho cá nhân ở VN, nhưng có thể đàm phán xóa nợ phần nào. Khuyến nghị: tìm luật sư đàm phán với ngân hàng – thường họ ưu tiên thu hồi được phần nào hơn là kiện ra Tòa.
Bạn nên ly hôn TRƯỚC khi vợ tăng nợ thêm không?
Tùy hoàn cảnh: (1) Nếu nghi vợ tiếp tục vay không thông báo: nên LY HÔN SỚM + thông báo các tổ chức tín dụng “không liên đới với khoản vay sau ngày X”. (2) Có thể yêu cầu Tòa BIỆN PHÁP KHẨN CẤP TẠM THỜI để cấm vợ vay thêm. (3) Đăng ký thông tin “không cùng vay” tại CIC (Trung tâm Thông tin Tín dụng). (4) Nếu lo lắng: tham khảo luật sư về biện pháp bảo vệ tài chính ngay từ trước khi nộp đơn ly hôn.
Vợ chồng cùng vay mua xe ô tô, ly hôn xe thuộc về ai?
Xe là tài sản chung (nếu mua trong hôn nhân). Phương án: (1) Một bên giữ xe + tiếp tục trả nợ + bồi thường bên kia phần đã trả. (2) Bán xe, trả nợ, chia tiền còn lại. (3) Cần ngân hàng đồng ý chuyển hợp đồng vay nếu chọn (1). Lưu ý: nếu xe đăng ký một người + cả hai cùng vay → khi sang tên xe cần sự đồng ý của ngân hàng + có thể phải refinancing.