Nợ chung vợ chồng khi ly hôn — Ai phải trả? Cập nhật 2026
Câu trả lời ngắn
Theo Điều 27 và 37 Luật Hôn nhân và Gia đình 2014, nợ chung phát sinh để phục vụ nhu cầu chung của gia đình → cả hai vợ chồng liên đới chịu trách nhiệm. Khi ly hôn, nợ chung được phân chia theo nguyên tắc bình đẳng, có tính đến công sức đóng góp. Còn nợ riêng (vay cho mục đích cá nhân, cờ bạc, ngoại tình) chỉ bên vay phải trả. Tham khảo thêm phân chia tài sản chung khi ly hôn để hiểu tổng thể.
1. Nợ chung và nợ riêng — Phân biệt
Khi ly hôn, ngoài việc phân chia tài sản chung, vợ chồng còn phải giải quyết các khoản nợ. Pháp luật chia thành 2 loại:
| Tiêu chí | Nợ chung | Nợ riêng |
|---|---|---|
| Mục đích vay | Phục vụ nhu cầu chung của gia đình | Phục vụ nhu cầu cá nhân |
| Người vay | Cả hai cùng vay hoặc một bên vay nhưng cả hai biết | Một bên tự vay, bên kia không biết hoặc không đồng ý |
| Trách nhiệm trả | Cả hai liên đới chịu trách nhiệm | Chỉ bên vay phải trả |
| Khi ly hôn | Chia đôi hoặc theo công sức đóng góp | Bên vay tự trả, không ảnh hưởng bên kia |
| Ví dụ | Vay mua nhà ở chung, vay cho con học, vay kinh doanh chung | Vay đánh bài, vay cho người tình, vay riêng không thông báo |
2. Quy định pháp luật về nợ chung
Có 3 điều luật quan trọng cần biết:
Điều 27 Luật HN-GĐ 2014 — Trách nhiệm liên đới
“Vợ, chồng chịu trách nhiệm liên đới đối với giao dịch do một bên thực hiện quy định tại khoản 1 Điều 30 hoặc giao dịch khác phù hợp với quy định về đại diện tại các điều 24, 25 và 26 của Luật này.”
Điều 37 Luật HN-GĐ 2014 — Nghĩa vụ chung
Quy định 5 trường hợp coi là nghĩa vụ chung:
- Nghĩa vụ phát sinh từ giao dịch do vợ chồng cùng thỏa thuận xác lập
- Nghĩa vụ do vợ hoặc chồng thực hiện để đáp ứng nhu cầu thiết yếu của gia đình
- Nghĩa vụ phát sinh từ việc chiếm hữu, sử dụng, định đoạt tài sản chung
- Nghĩa vụ phát sinh từ việc sử dụng tài sản riêng để duy trì, phát triển khối tài sản chung
- Nghĩa vụ bồi thường thiệt hại do con gây ra
Điều 45 Luật HN-GĐ 2014 — Nghĩa vụ riêng
4 trường hợp là nghĩa vụ riêng (nợ riêng):
- Nghĩa vụ trước hôn nhân
- Nghĩa vụ phát sinh từ việc chiếm hữu, sử dụng, định đoạt tài sản riêng
- Nghĩa vụ phát sinh từ giao dịch không vì nhu cầu gia đình
- Nghĩa vụ phát sinh từ hành vi vi phạm pháp luật của một bên
3. 5 tiêu chí xác định nợ chung
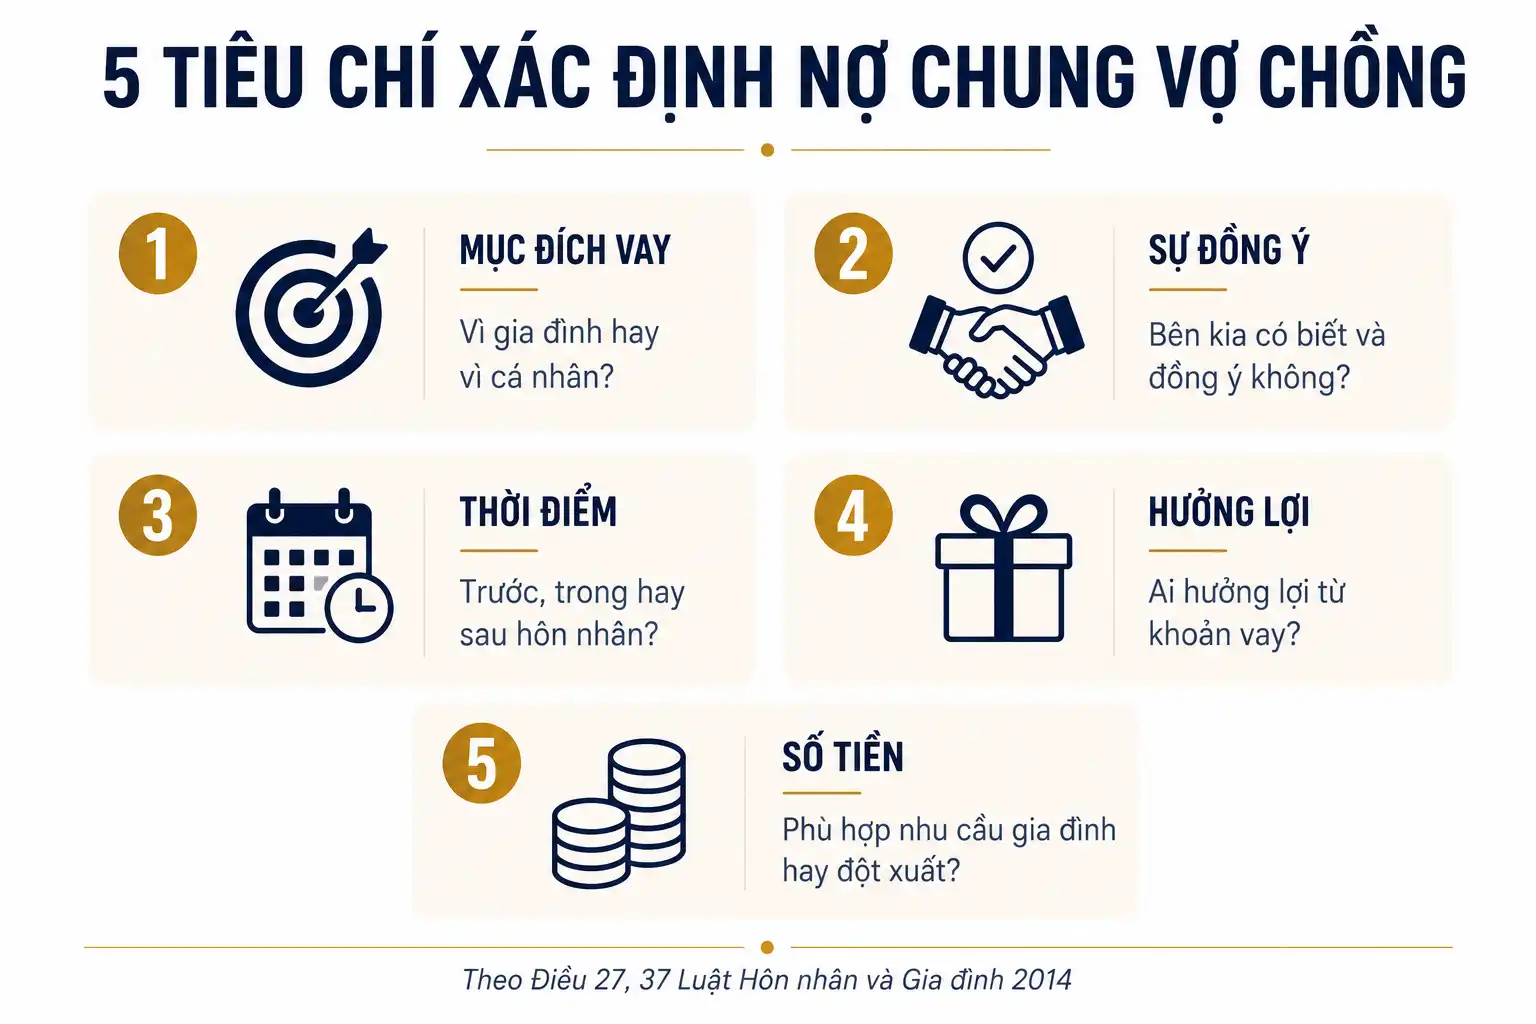
Tòa áp dụng 5 tiêu chí sau để xác định một khoản nợ là nợ chung:
a) Mục đích sử dụng tiền vay
- Vì gia đình: mua nhà, mua xe chung, học phí con, chi phí y tế gia đình, sửa nhà → nợ chung
- Vì cá nhân: đánh bạc, mua sắm xa xỉ riêng, nuôi người tình → nợ riêng
b) Sự đồng ý của bên kia
- Có chứng cứ đồng ý: ký hợp đồng vay cùng, tin nhắn thống nhất, biết về khoản vay → nợ chung
- Không biết, không đồng ý: bên vay giấu giếm → có thể là nợ riêng
c) Thời điểm phát sinh
- Trong thời kỳ hôn nhân: mặc định có thể là nợ chung (nếu vì gia đình)
- Trước hôn nhân: mặc định là nợ riêng (trừ khi sau cưới cùng đồng ý chuyển thành chung)
- Sau khi đã ly thân/nộp đơn ly hôn: thường là nợ riêng
d) Hưởng lợi từ khoản vay
- Cả gia đình cùng hưởng lợi: nhà ở, xe cộ chung, tiền học con → nợ chung
- Chỉ một bên hưởng lợi: đầu tư cá nhân, mua đồ riêng → nợ riêng
e) Số tiền và mức độ đột xuất
- Nhỏ vì nhu cầu thiết yếu (vài triệu cho sinh hoạt) → mặc định nợ chung
- Lớn, đột xuất, không thông báo (vài trăm triệu, vài tỷ) → cần chứng minh vì gia đình, nếu không → nợ riêng
Lưu ý quan trọng: Tòa đánh giá tổng hợp 5 tiêu chí, không có tiêu chí nào quyết định 100%. Bên muốn chứng minh đó là nợ chung/riêng cần đưa ra càng nhiều bằng chứng càng tốt.
4. Trách nhiệm trả nợ khi ly hôn
Nguyên tắc chia nợ chung
Theo Điều 60 Luật HN-GĐ 2014, khi ly hôn, nợ chung được giải quyết theo:
- Thỏa thuận của vợ chồng — ưu tiên hàng đầu, ghi rõ trong đơn ly hôn
- Tòa quyết định nếu không thỏa thuận được:
- Nguyên tắc bình đẳng (50-50)
- Có tính đến công sức đóng góp của mỗi bên
- Xem xét điều kiện khả năng trả nợ sau ly hôn
- Bảo vệ quyền lợi của con cái và bên yếu thế
Cách phân chia thực tế
- Một bên nhận tài sản lớn hơn → có thể chịu phần nợ lớn hơn
- Một bên có thu nhập cao hơn → có thể chịu phần nhiều hơn
- Nếu khoản nợ liên quan đến tài sản cụ thể (vay mua nhà) → người nhận nhà thường nhận luôn khoản nợ
5. Trách nhiệm với chủ nợ vs với vợ/chồng
Đây là điểm cực kỳ quan trọng nhiều người không biết:
Quy tắc vàng: Việc Tòa phân chia nợ giữa vợ chồng KHÔNG ràng buộc chủ nợ. Chủ nợ vẫn có quyền đòi cả hai vợ chồng nếu khoản nợ là nợ chung.
Ví dụ minh họa
Vợ chồng vay ngân hàng 2 tỷ mua nhà. Khi ly hôn, Tòa phán quyết:
- Chồng nhận nhà → chồng chịu trách nhiệm trả 2 tỷ
- Vợ không phải trả 2 tỷ này
Nhưng thực tế với ngân hàng:
- Ngân hàng vẫn có quyền đòi cả vợ và chồng (vì hợp đồng vay 2 bên ký)
- Nếu chồng không trả, ngân hàng có thể kiện vợ
- Vợ trả thay xong có quyền đòi lại chồng theo Quyết định Tòa
Cách giải quyết
- Tốt nhất: Hai bên cùng thông báo với chủ nợ về việc chia trách nhiệm, ký lại hợp đồng
- Nếu chủ nợ đồng ý → chỉ một bên còn phải trả
- Nếu chủ nợ không đồng ý → cả hai vẫn liên đới (nhưng bên không có nghĩa vụ có thể đòi lại)
6. Khi bên kia phủ nhận nợ chung
Tình huống phổ biến: anh chị muốn chia nợ chung khi ly hôn, nhưng bên kia phủ nhận, nói “đó là nợ của riêng anh/chị, em không biết”. Cách xử lý:
Chứng cứ chứng minh là nợ chung
- Hợp đồng vay có chữ ký của cả hai — mạnh nhất
- Tin nhắn, email bàn bạc về khoản vay với bên kia
- Sao kê chuyển khoản thể hiện tiền vay đã dùng cho mục đích chung (mua nhà, học phí con)
- Lời khai nhân chứng — người trong gia đình, bạn bè biết
- Biên lai chi tiêu chứng minh dùng vào nhu cầu gia đình
- Hồ sơ ngân hàng nếu vay tổ chức tín dụng
Nếu không có chứng cứ trực tiếp
Có thể vẫn được công nhận là nợ chung nếu chứng minh được:
- Khoản vay đã được sử dụng để mua tài sản chung (nhà, xe đứng tên 2 bên)
- Bên kia đã hưởng lợi từ khoản vay (sống trong nhà mua bằng tiền vay)
- Mức vay phù hợp với nhu cầu thiết yếu gia đình
7. Trường hợp đặc biệt
a) Một bên vay cờ bạc, đánh số
- Đây là nợ riêng tuyệt đối — bên kia không liên đới
- Vì cờ bạc là hành vi vi phạm pháp luật, không phục vụ gia đình
- Cần chứng cứ: tin nhắn cá độ, sao kê chuyển khoản đến nhà cái, lời khai…
b) Một bên vay cho người tình/ngoại tình
- Là nợ riêng — không liên quan gia đình
- Cần chứng cứ về việc tiền chuyển cho người tình
- Có thể đồng thời là căn cứ để khởi kiện ly hôn đơn phương
c) Vay mua tài sản trước hôn nhân
- Nợ trước hôn nhân là nợ riêng — bên vay tự trả
- Tuy nhiên, nếu bên kia có đóng góp trả nợ sau cưới → có thể yêu cầu hoàn trả phần đã đóng
- Tham khảo thêm tài sản trước hôn nhân
d) Vay kinh doanh — riêng hay chung?
- Vay đầu tư cho doanh nghiệp của cả hai → nợ chung
- Vay đầu tư cho doanh nghiệp riêng của một bên → nợ riêng
- Vay tiêu dùng cho gia đình nhưng dán mác “kinh doanh” → vẫn xét theo thực tế sử dụng
8. Cách bảo vệ quyền lợi
Trong thời kỳ hôn nhân
- Yêu cầu cùng ký hợp đồng vay khi vay cho mục đích chung
- Lưu giữ chứng cứ về mục đích sử dụng tiền vay
- Không ký bảo lãnh không cần thiết cho khoản vay của bên kia
- Nếu phát hiện bên kia vay nợ lớn không thông báo → thông báo ngay với ngân hàng/chủ nợ bằng văn bản
Khi chuẩn bị ly hôn
- Liệt kê đầy đủ tất cả khoản nợ + người vay + mục đích
- Thu thập chứng cứ phân loại nợ chung/riêng
- Nếu là nợ chung → chuẩn bị phương án trả + thỏa thuận với chủ nợ
- Nếu là nợ riêng của bên kia → chuẩn bị chứng cứ để Tòa loại trừ trách nhiệm
9. Bảng giá dịch vụ tại Luật Danh Thị
Ly hôn + Phân chia tài sản và nợ chung
49.900.000đ hoặc 5% giá trị tài sản
- Tư vấn 1-1 — đánh giá nợ chung/riêng
- Hỗ trợ thu thập chứng cứ về mục đích vay và sử dụng
- Đàm phán với chủ nợ về phân chia trách nhiệm
- Soạn thỏa thuận phân chia nợ trong đơn ly hôn
- Đại diện tại Tòa nếu có tranh chấp
- Hỗ trợ thi hành Quyết định/Bản án về phân chia nợ
Xem chi tiết tất cả gói tại trang Bảng giá đầy đủ — Luật Danh Thị có 5 gói ly hôn từ thuận tình đến tranh chấp tài sản phức tạp.
Có nợ chung cần phân chia khi ly hôn?
Tư vấn 30 phút 500.000đ qua Zalo, điện thoại hoặc văn phòng Diamond Plaza. Em sẽ giúp phân loại từng khoản nợ và đề xuất chiến lược bảo vệ tốt nhất.
Câu hỏi thường gặp
Chồng vay 500 triệu cho công việc, vợ không biết — có phải nợ chung?
Tùy thuộc vào: (1) Tiền dùng cho công việc của riêng chồng hay công việc chung? (2) Vợ có hưởng lợi từ khoản vay không (qua thu nhập, tài sản gia đình)? (3) Mức vay có phù hợp với nhu cầu thiết yếu gia đình không? Nếu chứng minh được tiền đầu tư cho công việc riêng và vợ hoàn toàn không biết → có thể là nợ riêng. Tuy nhiên, ngân hàng/chủ nợ có thể vẫn coi đó là nghĩa vụ liên đới nếu thấy vợ chồng có lợi ích chung.
Vợ vay tín dụng tiêu dùng cho mua sắm cá nhân, chồng có phải trả không?
Không bắt buộc. Vay tín dụng tiêu dùng cho mua sắm cá nhân (quần áo, mỹ phẩm, đồ riêng) là nợ riêng nếu không thông báo và không hưởng lợi gia đình. Tuy nhiên, ngân hàng vẫn có thể đòi nếu trong hồ sơ vay có ghi mục đích “tiêu dùng gia đình” hoặc vợ đã ký bảo lãnh.
Tòa phán chồng trả nợ ngân hàng, nhưng chồng không trả — ngân hàng kiện vợ được không?
Được, nếu vợ cũng ký vào hợp đồng vay (đứng đồng vay). Quyết định Tòa chỉ điều chỉnh quan hệ giữa vợ và chồng, không ràng buộc ngân hàng. Nếu vợ phải trả thay, vợ có quyền đòi lại chồng theo Quyết định. Cách phòng tránh: cùng thỏa thuận với ngân hàng để chuyển toàn bộ nghĩa vụ sang một người (refinancing).
Sau khi ly hôn, phát hiện chồng vay nặng lãi khi còn chung sống — có liên đới không?
Tùy. Cần xem: (1) Khoản vay phục vụ ai? (2) Vợ có biết và đồng ý không? (3) Vay từ ai? Vay nặng lãi (lãi suất > 20%/năm) có yếu tố vi phạm pháp luật → có thể bị tuyên vô hiệu một phần. Nếu vợ không biết và tiền vay không phục vụ gia đình → vợ không liên đới. Tuy nhiên, có thể vẫn bị “đòi nợ thuê” áp lực — cần tố cáo với Công an.
Tôi đứng tên vay giúp em chồng, sau ly hôn, ai trả?
Anh chị đứng tên = anh chị có nghĩa vụ với chủ nợ. Cần chứng minh: (1) Người sử dụng thực sự là em chồng. (2) Có cam kết em chồng sẽ trả. (3) Đã có chuyển tiền cho em chồng. Nếu có chứng cứ, có thể kiện em chồng đòi lại. Nhưng với chủ nợ, anh chị vẫn là người chịu trách nhiệm chính.
Có thể thỏa thuận trong đơn ly hôn rằng tôi không chịu nợ chung không?
Có, nếu hai bên đồng ý. Trong đơn ly hôn thuận tình, có thể ghi: “Vợ chồng đã thỏa thuận: anh A nhận khoản nợ X tỷ tại ngân hàng Y, chị B không liên quan.” Tòa sẽ công nhận thỏa thuận này. Tuy nhiên, như đã nói, chủ nợ không bị ràng buộc — vẫn có quyền đòi theo hợp đồng gốc. Cách an toàn nhất: thông báo và ký lại hợp đồng với chủ nợ.