Lạm dụng tín nhiệm chiếm đoạt tài sản — Điều 175 BLHS 2026
Câu trả lời ngắn
Theo Điều 175 BLHS 2015, “lạm dụng tín nhiệm chiếm đoạt tài sản” là việc nhận tài sản HỢP PHÁP (vay, mượn, thuê, giữ hộ) sau đó cố ý chiếm đoạt bằng cách: bỏ trốn, không trả dù có khả năng, hoặc đã dùng vào mục đích bất hợp pháp. Khung: Khoản 1 (4-50 triệu): cải tạo hoặc tù 6 tháng – 3 năm; Khoản 2 (50-200 triệu): tù 2-7 năm; Khoản 3 (200-500 triệu): tù 5-12 năm; Khoản 4 (từ 500 triệu): tù 12-20 năm. KHÁC với lừa đảo (Điều 174) ở chỗ Điều 175 nhận tài sản hợp pháp, ý định chiếm đoạt SAU KHI đã nhận.
1. Định nghĩa Điều 175 BLHS
Yếu tố cấu thành tội phạm
Theo Điều 175 BLHS 2015 (sửa đổi 2017), tội “lạm dụng tín nhiệm chiếm đoạt tài sản” có 2 giai đoạn:
Giai đoạn 1 — NHẬN TÀI SẢN HỢP PHÁP
- Vay tiền, mượn tài sản từ người khác
- Thuê tài sản (xe, nhà, thiết bị)
- Nhận giữ hộ tài sản
- Nhận uỷ thác quản lý tài sản
- Nhận đặt cọc, tạm ứng để thực hiện công việc
- Có hợp đồng, giấy tờ rõ ràng
- Không có gian dối khi ký kết
Giai đoạn 2 — CỐ Ý CHIẾM ĐOẠT
- Bỏ trốn: đi khỏi nơi cư trú, cắt liên lạc
- Đến hạn không trả dù có khả năng trả
- Dùng tài sản vào mục đích bất hợp pháp (đánh bạc, ma túy)
- Không có khả năng trả do đã dùng tài sản vào việc rủi ro cao (đầu tư mạo hiểm, cho vay lại)
- Chuyển nhượng, thế chấp tài sản của người khác cho người thứ 3
KEY POINT: Ý ĐỊNH CHIẾM ĐOẠT phải phát sinh SAU khi đã nhận tài sản. Nếu ý định chiếm đoạt có TỪ ĐẦU → phạm tội Lừa đảo (Điều 174), nặng hơn.
2. So sánh Điều 174 vs Điều 175
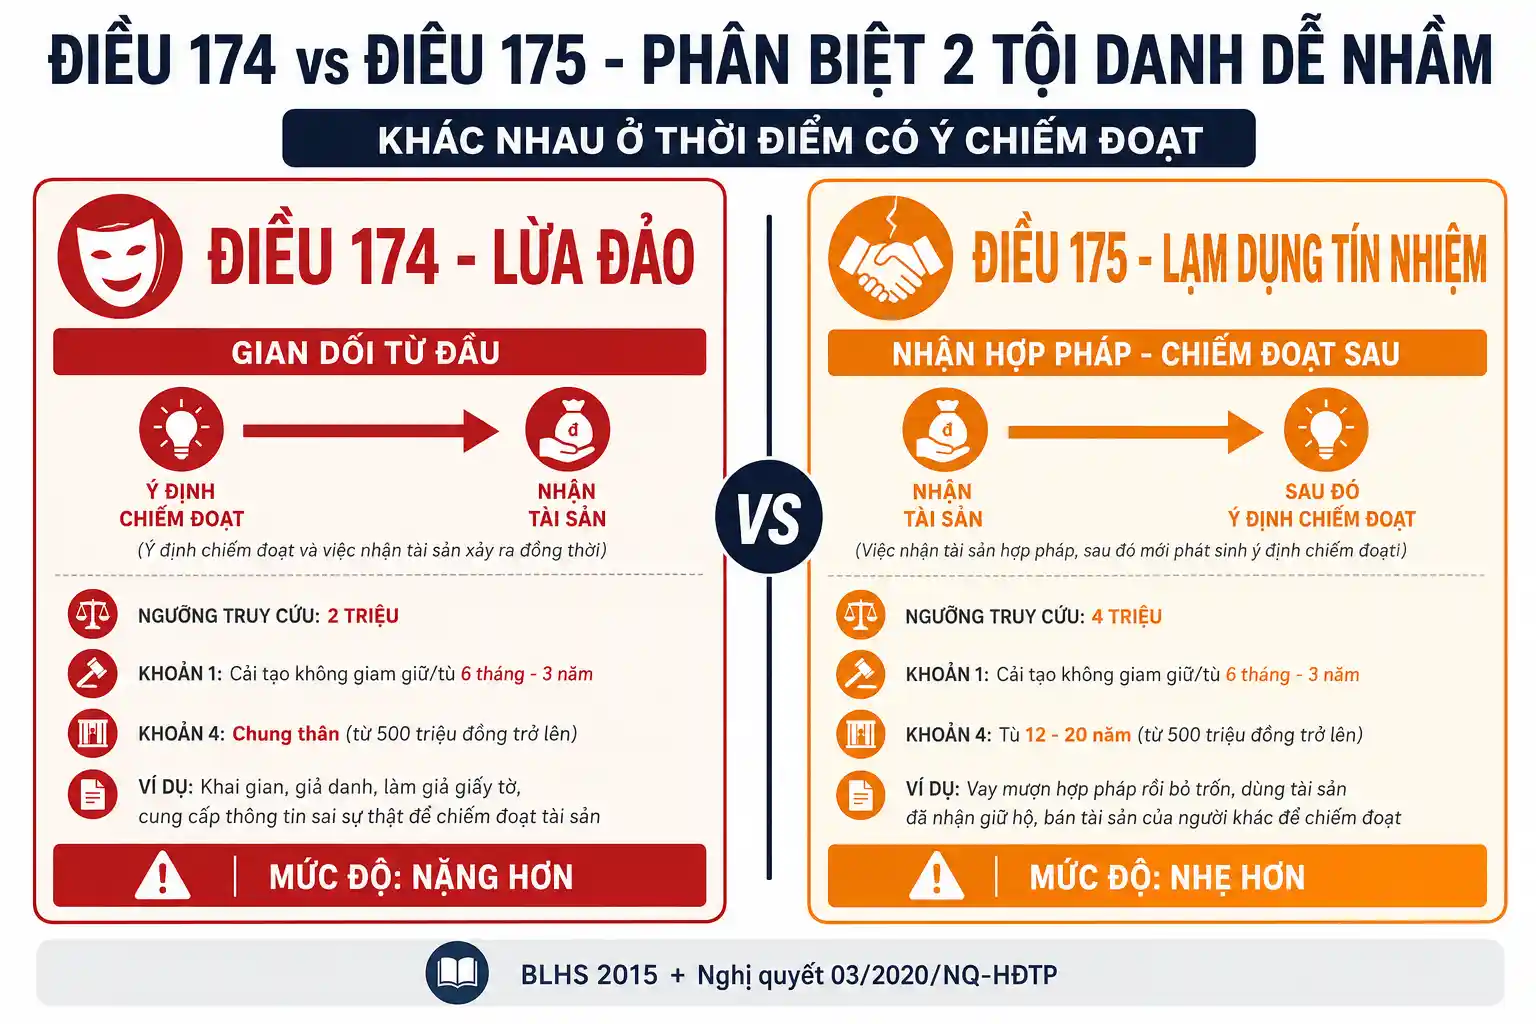
| Tiêu chí | Điều 174 (Lừa đảo) | Điều 175 (Lạm dụng tín nhiệm) |
|---|---|---|
| Cách nhận tài sản | Bằng thủ đoạn gian dối | Hợp pháp (vay, mượn, thuê) |
| Ý định chiếm đoạt | Có TỪ ĐẦU (trước khi nhận) | Phát sinh SAU khi đã nhận |
| Ngưỡng khởi tố | 2 triệu trở lên | 4 triệu trở lên |
| Khung 1 | Cải tạo/tù 6 tháng – 3 năm | Cải tạo/tù 6 tháng – 3 năm |
| Khung tối đa | Chung thân (từ 500 triệu) | 20 năm tù (từ 500 triệu) |
| Mức độ | Nặng hơn | Nhẹ hơn Điều 174 |
Ví dụ phân biệt
Ví dụ Điều 174 (Lừa đảo): A giả tài liệu, khai gian về khả năng trả nợ, dùng CCCD giả để vay B 500 triệu. Ngay từ đầu A đã KHÔNG có ý định trả. → LỪA ĐẢO Điều 174.
Ví dụ Điều 175 (Lạm dụng tín nhiệm): A vay B 500 triệu HỢP PHÁP, có hợp đồng, cam kết trả. Sau đó A dùng tiền đầu tư bitcoin thất bại → không có khả năng trả. Đến hạn A bỏ trốn khỏi nơi cư trú. → LẠM DỤNG TÍN NHIỆM Điều 175.
3. Khung hình phạt Điều 175
Khoản 1 — Cải tạo hoặc tù 6 tháng – 3 năm
- Chiếm đoạt 4 triệu đến dưới 50 triệu
- Hoặc dưới 4 triệu nhưng đã bị xử phạt hành chính chưa xóa
- Hoặc dưới 4 triệu nhưng có tiền án chưa xóa
- Hoặc dưới 4 triệu nhưng gây ảnh hưởng xấu đến an ninh, trật tự
- Hoặc tài sản là phương tiện kiếm sống chính của người bị hại
Khoản 2 — Tù 2 – 7 năm
- Có tổ chức
- Có tính chất chuyên nghiệp
- Chiếm đoạt 50 triệu đến dưới 200 triệu
- Lợi dụng chức vụ, quyền hạn
- Lợi dụng danh nghĩa cơ quan, tổ chức
- Dùng thủ đoạn xảo quyệt
- Tái phạm nguy hiểm
Khoản 3 — Tù 5 – 12 năm
- Chiếm đoạt 200 triệu đến dưới 500 triệu
- Gây ảnh hưởng xấu đến an ninh, trật tự, an toàn xã hội
- Tài sản là phương tiện kiếm sống chính của người bị hại và gia đình
Khoản 4 — Tù 12 – 20 năm
- Chiếm đoạt từ 500 triệu trở lên
- Đây là mức án cao nhất
- KHÔNG có tù chung thân hay tử hình (khác Điều 174)
Hình phạt bổ sung
- Phạt tiền 10 – 100 triệu (bổ sung)
- Cấm hành nghề, đảm nhiệm chức vụ 1 – 5 năm
- Tịch thu tài sản (một phần hoặc toàn bộ)
- Buộc bồi thường thiệt hại
4. Dấu hiệu “cố ý chiếm đoạt”
Theo Nghị quyết 03/2020/NQ-HĐTP, các dấu hiệu chứng minh ý định chiếm đoạt:
Dấu hiệu 1 — Bỏ trốn
- Bỏ đi khỏi nơi cư trú không thông báo
- Chuyển đến nơi khác không cung cấp địa chỉ mới
- Cắt liên lạc: đổi số điện thoại, chặn Zalo, Facebook
- Trốn ra nước ngoài
- Che giấu thông tin khi cơ quan liên hệ
Dấu hiệu 2 — Có khả năng nhưng cố tình không trả
- Có thu nhập đều đặn nhưng không chuyển trả
- Có tài sản đứng tên nhưng không thanh lý để trả
- Chi tiêu xa xỉ trong khi không trả nợ
- Tránh né gặp mặt người cho vay
- Hứa hẹn nhiều lần rồi không thực hiện
Dấu hiệu 3 — Dùng vào mục đích bất hợp pháp
- Dùng tiền vay để đánh bạc
- Dùng để mua ma túy, hàng cấm
- Dùng để tài trợ hoạt động bất hợp pháp
- Dùng để cho vay nặng lãi
- Dùng vào các hoạt động phạm tội
Dấu hiệu 4 — Không có khả năng trả do sử dụng bất cẩn
- Đầu tư mạo hiểm biết trước rủi ro cao (chứng khoán cao, tiền ảo)
- Cho vay lại với lãi cao rồi mất
- Tiêu xài không cân nhắc
- Đưa cho người thứ 3 không có căn cứ
Dấu hiệu 5 — Chuyển nhượng tài sản của người khác
- Bán tài sản đang giữ hộ
- Thế chấp tài sản không thuộc sở hữu của mình
- Cho người khác mượn tài sản đang thuê
- Dùng tài sản để thanh toán nợ cá nhân
KHÔNG PHẢI mọi trường hợp không trả nợ đều phạm tội! Nếu chỉ không có khả năng trả do lý do khách quan (thất bại kinh doanh, tai nạn, bệnh tật) mà không có dấu hiệu chiếm đoạt → chỉ là NGHĨA VỤ DÂN SỰ, không phạm tội.
5. Ví dụ thực tế
Ví dụ 1 — Vay tiền rồi bỏ trốn (Điều 175 Khoản 3)
- A vay B 300 triệu để “mở cửa hàng”
- Ban đầu A có ý định trả, kinh doanh 3 tháng
- Kinh doanh thất bại, A không muốn đối mặt
- A bỏ đi Cambodia, đổi số điện thoại, cắt liên lạc
- Kết quả: Điều 175 Khoản 3 – tù 5-12 năm
Ví dụ 2 — Vay tiền để đánh bạc (Điều 175 Khoản 2)
- C vay D 100 triệu, hứa dùng để chữa bệnh mẹ
- Thực tế C dùng để đánh bạc, thua sạch
- Đến hạn C không trả được
- D phát hiện C nói dối về mục đích vay
- Kết quả: Điều 175 Khoản 2 – tù 2-7 năm (dùng vào mục đích bất hợp pháp)
Ví dụ 3 — Bán xe đang giữ hộ (Điều 175 Khoản 2)
- E được F nhờ giữ ô tô 800 triệu 3 tháng khi F đi công tác
- Trong thời gian đó, E gặp khó khăn tài chính
- E bán ô tô 600 triệu để trả nợ cá nhân
- Khi F về, E không có tiền và xe
- Kết quả: Điều 175 Khoản 4 – tù 12-20 năm (bán tài sản người khác giữ hộ + trên 500 triệu)
Ví dụ 4 — KHÔNG phạm tội (Vay dân sự)
- G vay H 200 triệu để đầu tư quán ăn
- Đầu tư thất bại do dịch bệnh 2024
- G công khai với H về tình hình, không bỏ trốn
- G thương lượng trả dần 5 triệu/tháng
- G vẫn ở nơi cư trú, hợp tác giải quyết
- Kết quả: CHỈ LÀ NGHĨA VỤ DÂN SỰ – không truy cứu hình sự. H có thể khởi kiện dân sự đòi nợ.
6. Chiến lược cho người bị điều tra
Chiến lược 1 — Chứng minh KHÔNG có ý chiếm đoạt
- Chứng minh ĐÃ CÓ NỖ LỰC trả nợ (chuyển khoản một phần, thương lượng)
- Chứng minh vẫn liên lạc với người cho vay, không bỏ trốn
- Chứng minh vẫn ở nơi cư trú, không cắt liên lạc
- Cung cấp lý do khách quan không trả được (kinh doanh thất bại, bệnh tật)
- Cam kết trả dần theo lịch cụ thể
- Kết quả: Có thể CHUYỂN VỤ ÁN từ hình sự sang DÂN SỰ – không có tiền án
Chiến lược 2 — Giảm mức chiếm đoạt
- Yêu cầu định giá lại tài sản
- Trừ đi phần đã trả (dù chỉ một phần)
- Trừ đi phần lãi vượt trần (nếu có)
- Trừ đi các khoản chi phí hợp lý
- Kết quả: Có thể giảm khung: từ Khoản 3 (5-12 năm) xuống Khoản 2 (2-7 năm)
Chiến lược 3 — Bồi thường + Hòa giải
- Bồi thường ĐẦY ĐỦ nếu có khả năng – có thể xin không truy cứu
- Bồi thường một phần + cam kết trả dần
- Xin đơn của người bị hại không truy cứu
- Vay người thân, thế chấp tài sản để bồi thường
- Kết quả: Tình tiết giảm nhẹ mạnh + có thể được miễn trách nhiệm hình sự theo Điều 29 BLHS
Chiến lược 4 — Tự thú
- Nếu chưa bị phát hiện → tự thú tại Công an
- Đến cùng luật sư
- Cam kết bồi thường
- Khoan hồng cao nhất
Khả năng án treo
- Khoản 1 (dưới 3 năm): 60-80%
- Khoản 2 (2-7 năm): 30-50%
- Khoản 3 (5-12 năm): 10-20%
- Khoản 4 (12-20 năm): rất khó
- Tham khảo điều kiện án treo Điều 65 BLHS
7. Chiến lược cho người bị hại
Bước 1 — Xác định vụ việc có phải hình sự không
- Người vay có bỏ trốn không?
- Có dấu hiệu cố tình không trả không?
- Có dùng vào mục đích bất hợp pháp không?
- Số tiền có đạt ngưỡng 4 triệu không?
- Nếu ĐỦ dấu hiệu → tố giác hình sự. Nếu KHÔNG → khởi kiện dân sự.
Bước 2 — Thu thập chứng cứ
- Hợp đồng vay/thuê/giữ hộ (dù viết tay)
- Sao kê chuyển tiền, biên lai
- Tin nhắn, ghi âm, email về việc giao tài sản
- Chứng cứ người vay bỏ trốn: xác nhận không có mặt tại nơi cư trú
- Chứng cứ người vay có khả năng trả nhưng cố tình không: tài sản, thu nhập
- Nhân chứng: người biết về giao dịch
- Vi bằng công chứng tại Văn phòng Thừa phát lại
Bước 3 — Tố giác Công an
- Nộp Đơn tố giác tại Công an cấp xã (hoặc Cơ quan Cảnh sát điều tra Công an tỉnh/TP) nơi có tài sản/hành vi
- Kèm chứng cứ đầy đủ
- Xác định rõ số tiền/tài sản bị chiếm đoạt
- Yêu cầu áp dụng biện pháp khẩn cấp (cấm xuất cảnh, phong tỏa tài khoản)
- Cần luật sư hỗ trợ soạn Đơn
Bước 4 — Đòi bồi thường
- Trong vụ án hình sự, được bồi thường thiệt hại
- Bồi thường: tài sản + lãi phát sinh + chi phí điều tra
- Có thể yêu cầu bồi thường tinh thần
- Nếu vụ án hình sự chậm → khởi kiện dân sự song song
8. Cách phòng ngừa khi giao tài sản
Khi cho vay tiền
- Hợp đồng công chứng nếu vay lớn (từ 50 triệu)
- Lãi suất KHÔNG QUÁ 20 phần trăm/năm (Điều 468 BLDS)
- Có tài sản đảm bảo hoặc bảo lãnh
- Yêu cầu chứng minh mục đích vay
- Chuyển khoản qua ngân hàng, không đưa tiền mặt
- Chụp CCCD 2 mặt của người vay + người bảo lãnh
- Xác nhận nơi cư trú hiện tại
Khi cho thuê/mượn tài sản
- Hợp đồng thuê/mượn có công chứng
- Đặt cọc đủ lớn (30-50 phần trăm giá trị)
- Ghi rõ mục đích sử dụng
- Cấm chuyển nhượng, thế chấp
- Kiểm tra định kỳ tình trạng tài sản
- Có bảo hiểm tài sản
Khi nhờ giữ hộ tài sản
- Hợp đồng gửi giữ tài sản rõ ràng
- Chọn người có nhân thân tốt, có địa chỉ cố định
- Không giữ hộ giá trị quá lớn
- Kiểm tra định kỳ
- Có nhân chứng khi giao
Dấu hiệu cảnh báo trước khi giao tài sản
- Người vay/thuê không có nơi cư trú cố định
- Có tiền án tiền sự về tài sản
- Đang có nhiều khoản nợ khác
- Có dấu hiệu cờ bạc, ma túy
- Câu chuyện vay không rõ ràng, mâu thuẫn
- Vội vàng, không muốn ký hợp đồng
- Không cho kiểm tra thông tin cá nhân
9. Bảng giá dịch vụ tại Luật Danh Thị
Bào chữa/khởi kiện vụ lạm dụng tín nhiệm chiếm đoạt tài sản
29.900.000đ
- Tư vấn 1-1 với luật sư phụ trách
- Đánh giá vụ án: dân sự hay hình sự
- Phân tích ranh giới Điều 174 vs Điều 175
- Thu thập chứng cứ chuyên nghiệp
- Nếu là bị hại: tố giác + bảo toàn tài sản + đòi bồi thường
- Nếu bị điều tra: chứng minh không có ý chiếm đoạt + xin không truy cứu
- Đại diện tại Cơ quan điều tra + VKS + TAND
- Xin án treo/miễn trách nhiệm
- Kháng cáo nếu bản án chưa thỏa đáng
Vụ chiếm đoạt trên 500 triệu (Khoản 4): nâng cấp Gói H-C (49.9M). Xem chi tiết tại trang Bảng giá đầy đủ.
Bị lừa vay không trả hoặc bị điều tra Điều 175?
Đường dây khẩn cấp 24/7. Tư vấn 30 phút 500.000đ qua Zalo, điện thoại hoặc văn phòng Diamond Plaza. Em can thiệp SỚM để tối ưu kết quả.
Câu hỏi thường gặp
Vay tiền không trả được có bị đi tù không?
KHÔNG NHẤT THIẾT. Vay không trả CHỈ LÀ NGHĨA VỤ DÂN SỰ nếu: (1) Vay hợp pháp, có hợp đồng. (2) Không có ý định chiếm đoạt ban đầu. (3) Không bỏ trốn, vẫn liên lạc với người cho vay. (4) Không có khả năng trả do lý do khách quan (thất bại kinh doanh, bệnh tật). (5) Vẫn nỗ lực trả dần. Người cho vay chỉ có thể KHỞI KIỆN DÂN SỰ đòi nợ, không truy cứu hình sự. TRUY CỨU HÌNH SỰ (Điều 175) khi: bỏ trốn, dùng vào mục đích bất hợp pháp, có khả năng nhưng cố tình không trả. Khuyến nghị người vay: (1) Luôn liên lạc rõ ràng với chủ nợ. (2) Cam kết trả dần bằng văn bản. (3) Không bỏ trốn.
Điều 174 và Điều 175 khác nhau ở điểm nào?
Khác ở THỜI ĐIỂM có ý định chiếm đoạt: (1) Điều 174 (Lừa đảo): có ý định chiếm đoạt TỪ ĐẦU, dùng thủ đoạn gian dối để chiếm tài sản. VD: khai gian, giả danh, làm giả tài liệu, đóng vai người khác. Nặng hơn – đến CHUNG THÂN. (2) Điều 175 (Lạm dụng tín nhiệm): nhận tài sản HỢP PHÁP, sau đó mới có ý định chiếm đoạt. VD: vay hợp pháp, kinh doanh thất bại → bỏ trốn. Nhẹ hơn – tối đa 20 năm. Ranh giới có thể MỎNG: nếu điều tra chứng minh được ý định gian dối từ đầu → chuyển từ Điều 175 sang Điều 174 (nặng hơn). Người bị hại thường muốn truy tố Điều 174 để đòi bồi thường lớn hơn. Cần luật sư đánh giá chính xác.
Bị vay 100 triệu người vay bỏ trốn – làm sao đòi lại?
4 CÁCH: (1) Tố giác hình sự Điều 175 tại Công an cấp xã (hoặc Cơ quan Cảnh sát điều tra Công an tỉnh/TP) (nơi người vay cư trú trước đây). Kèm hợp đồng, sao kê chuyển tiền, chứng cứ bỏ trốn. Cơ quan điều tra sẽ truy tìm. (2) Yêu cầu cấm xuất cảnh nếu người vay có xu hướng ra nước ngoài. (3) Phong tỏa tài khoản ngân hàng của người vay. (4) Khởi kiện dân sự song song tại TAND khu vực – có thể được phong tỏa tài sản khác. (5) Đăng tin truy tìm trên phương tiện chính thống (không phải MXH cá nhân – dễ vi phạm Điều 156). (6) Thuê luật sư chuyên về đòi nợ – có kỹ thuật + mạng lưới. Khả năng đòi lại: 50-70% với sự hỗ trợ pháp lý chuyên nghiệp + có tài sản của người vay.
Cho thuê xe rồi người thuê bán mất – có phải Điều 175 không?
CÓ. Đây là điển hình Điều 175 Khoản 4 (nếu xe trên 500 triệu) hoặc Khoản 3 (200-500 triệu): (1) Nhận xe hợp pháp qua hợp đồng thuê. (2) Bán xe của chủ = chuyển nhượng tài sản của người khác. (3) Chiếm đoạt giá trị xe. Người bị hại nên: (1) Tố giác NGAY – càng sớm càng dễ thu hồi xe. (2) Cung cấp thông tin: biển số xe, số khung, số máy, ảnh xe. (3) Yêu cầu áp dụng biện pháp khẩn cấp truy tìm xe. (4) Xác minh người MUA có phải “người mua ngay tình” không – nếu KHÔNG ngay tình, có thể đòi lại xe từ người mua. (5) Yêu cầu bồi thường giá trị xe + thiệt hại. Nếu xe đã bị bán qua nhiều người → phức tạp, cần luật sư có kinh nghiệm.
Người vay công khai nói không trả nợ – có phải chiếm đoạt không?
PHỤ THUỘC LÝ DO. (1) Nếu CÓ khả năng trả nhưng cố tình không: có tài sản đứng tên, có thu nhập, nhưng tuyên bố “không trả” → CÓ THỂ vào Điều 175 (nếu chứng minh được có khả năng trả). (2) Nếu KHÔNG có khả năng trả do lý do khách quan (kinh doanh sạch, không tài sản, không thu nhập) → CHỈ LÀ DÂN SỰ, không phạm tội. Chứng minh khó ở chỗ: người vay có thể giấu tài sản (đứng tên người thân, chuyển ra nước ngoài). Người bị hại cần: (1) Chứng minh CÓ dấu hiệu tẩu tán tài sản. (2) Chứng minh mức sống của người vay không phù hợp lời khai “không có tiền”. (3) Điều tra thu nhập thực tế. Cần luật sư chuyên đòi nợ + có mạng lưới điều tra.
Vay tiền để đầu tư chứng khoán, thua lỗ – có phạm tội không?
RANH GIỚI PHỨC TẠP: (1) Nếu ban đầu CÔNG KHAI mục đích đầu tư chứng khoán + người cho vay đồng ý → KHÔNG phạm tội. Vẫn có nghĩa vụ trả nợ nhưng dân sự. (2) Nếu KHAI GIAN mục đích (nói vay để chữa bệnh mà đầu tư chứng khoán) → có thể vào Điều 174 (Lừa đảo) – gian dối từ đầu. (3) Nếu công khai đầu tư nhưng chọn cổ phiếu RỦI RO CAO (F0, penny) biết trước có thể mất → có thể vào Điều 175 (không có khả năng trả do sử dụng bất cẩn). (4) Nếu đầu tư nghiêm túc + rủi ro thị trường chung → chỉ dân sự. Chiến lược cho người vay: (1) Công khai mục đích từ đầu. (2) Chọn kênh đầu tư hợp lý. (3) Nếu thua lỗ → công khai với chủ nợ, thương lượng trả dần.