Cho vay nặng lãi — Điều 201 BLHS 2026
Câu trả lời ngắn
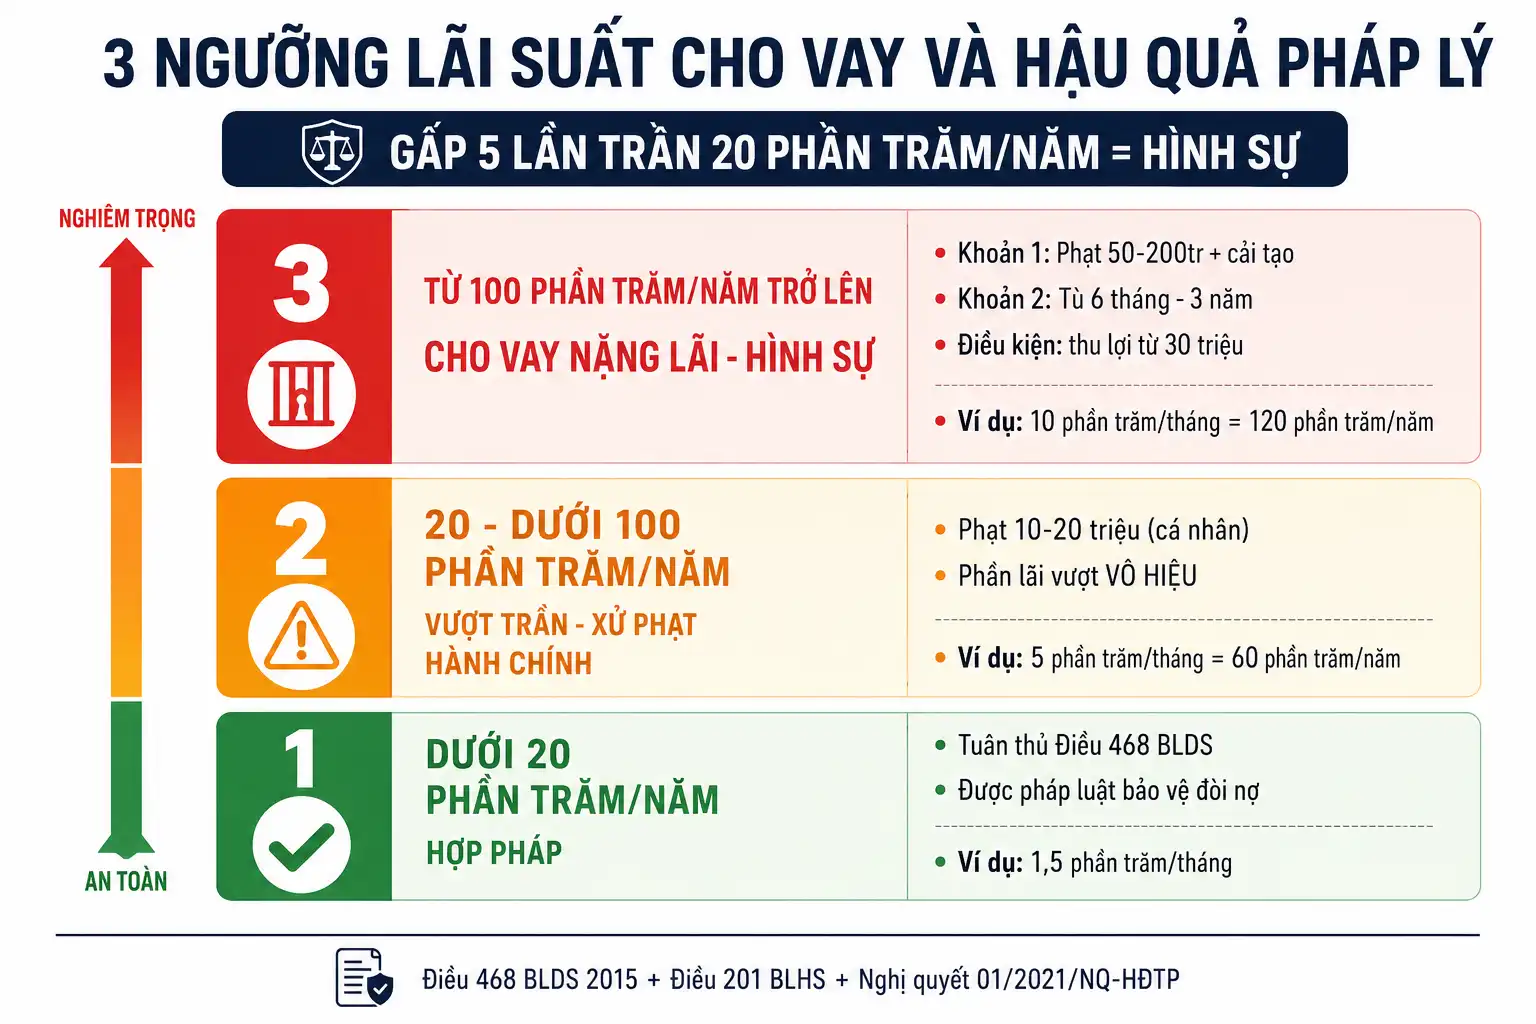
Theo Điều 468 BLDS 2015, lãi suất vay tối đa là 20 phần trăm/năm (khoảng 1,67 phần trăm/tháng). Vượt mức này bị coi là “cho vay lãi nặng”. Ngưỡng xử phạt: (1) Vượt 20 phần trăm/năm nhưng chưa đến 100 phần trăm/năm: xử phạt hành chính 10-20 triệu (NĐ 144/2021); (2) Từ 100 phần trăm/năm trở lên (gấp 5 lần trần BLDS) + thu lợi 30-100 triệu: truy cứu Điều 201 BLHS Khoản 1 – phạt tiền 50-200 triệu HOẶC cải tạo không giam giữ 3 năm; (3) Thu lợi từ 100 triệu trở lên: Khoản 2 – tù 6 tháng – 3 năm. Người vay có quyền yêu cầu tòa giảm lãi về 20 phần trăm/năm.
1. Cho vay nặng lãi là gì?
Định nghĩa pháp lý
Theo Điều 201 BLHS 2015 (sửa đổi 2017), “cho vay lãi nặng” là hành vi cho vay với lãi suất gấp 5 lần mức lãi suất cao nhất quy định trong Điều 468 BLDS 2015.
Công thức tính ngưỡng
- Lãi suất tối đa BLDS: 20 phần trăm/năm
- Ngưỡng “lãi nặng”: gấp 5 lần = 100 phần trăm/năm
- Tương đương: ~8,33 phần trăm/tháng
- Hoặc: ~0,27 phần trăm/ngày
Hình thức cho vay phổ biến
- Vay tiền mặt cá nhân/hộ kinh doanh
- Cầm đồ – cầm tài sản đảm bảo
- App vay online (Cashwagon, Moneyveo, Vamo cũ)
- “Bốc bát họ” – vay ngắn hạn lãi cao
- Vay xã hội đen – có kèm đe dọa
- Vay qua Facebook, Zalo
- Vay tại chợ, khu công nghiệp
KHÔNG bị coi là cho vay nặng lãi: vay từ ngân hàng, tổ chức tín dụng, công ty tài chính có giấy phép — kể cả lãi suất cao (30-50 phần trăm/năm) — vì có Luật riêng điều chỉnh (Luật Các tổ chức tín dụng).
2. Quy định lãi suất theo BLDS
Điều 468 BLDS 2015
“Lãi suất vay do các bên thỏa thuận. Trường hợp các bên có thỏa thuận về lãi suất thì lãi suất theo thỏa thuận không được vượt quá 20 phần trăm/năm của khoản tiền vay…”
| Mức lãi suất | Tính chất | Hậu quả pháp lý |
|---|---|---|
| 0 – 20 phần trăm/năm | Hợp pháp | Được pháp luật bảo vệ đòi nợ |
| 20 – 100 phần trăm/năm | Vượt quy định | Phần vượt VÔ HIỆU, xử phạt hành chính |
| Từ 100 phần trăm/năm trở lên | Cho vay nặng lãi | Truy cứu Điều 201 BLHS |
Cách tính lãi suất năm từ ngày, tháng
- Lãi 1 phần trăm/tháng: = 12 phần trăm/năm – HỢP PHÁP
- Lãi 2 phần trăm/tháng: = 24 phần trăm/năm – Vượt trần
- Lãi 5 phần trăm/tháng: = 60 phần trăm/năm – Vượt trần nhiều
- Lãi 10 phần trăm/tháng: = 120 phần trăm/năm – VÀO NGƯỠNG HÌNH SỰ
- Lãi 0,5 phần trăm/ngày: = 182,5 phần trăm/năm – HÌNH SỰ
- Lãi 1 phần trăm/ngày: = 365 phần trăm/năm – HÌNH SỰ RẤT NẶNG
Cách tính lãi khi có nhiều đợt trả
- Cộng dồn tất cả tiền lãi thực nhận trong 1 năm
- Chia cho tiền gốc vay
- Nhân với 100 để ra phần trăm/năm
- VD: Vay 10 triệu, trả tổng 15 triệu trong 1 năm → lãi 50 phần trăm/năm (vượt trần nhưng chưa đến hình sự)
3. Xử phạt hành chính
Theo Nghị định 144/2021/NĐ-CP, cho vay lãi vượt quy định BLDS nhưng CHƯA đến ngưỡng hình sự bị xử phạt hành chính:
| Hành vi | Cá nhân | Tổ chức |
|---|---|---|
| Cho vay lãi vượt trần 20 phần trăm/năm | 10 – 20 triệu | 20 – 40 triệu |
| Kinh doanh dịch vụ cầm đồ trái phép | 10 – 20 triệu | 20 – 40 triệu |
| Đe dọa, uy hiếp người vay | 3 – 5 triệu | — |
Hình phạt bổ sung
- Tịch thu số tiền lãi vượt trần
- Buộc trả lại phần lãi vượt cho người vay
- Đóng cửa cơ sở kinh doanh (nếu có)
- Thu hồi giấy phép kinh doanh dịch vụ cầm đồ
4. Điều 201 BLHS – Khung hình sự
Điều kiện cấu thành tội phạm
Có ĐỦ 2 điều kiện:
- Điều kiện 1 — Về lãi suất: Cho vay với lãi suất từ 100 phần trăm/năm trở lên (gấp 5 lần trần BLDS)
- Điều kiện 2 — Về số tiền thu lợi bất chính:
- Từ 30 triệu trở lên trong 1 lần cho vay
- Hoặc dưới 30 triệu nhưng đã bị xử phạt hành chính chưa xóa
- Hoặc dưới 30 triệu nhưng đã có tiền án chưa xóa
Khoản 1 — Phạt tiền HOẶC cải tạo
- Phạt tiền: 50 – 200 triệu ĐỒNG
- Hoặc cải tạo không giam giữ: đến 3 năm
- Áp dụng khi thu lợi 30 triệu đến dưới 100 triệu
Khoản 2 — Phạt tiền cao HOẶC tù
- Phạt tiền: 200 triệu – 1 tỷ ĐỒNG
- Hoặc tù: 6 tháng – 3 năm
- Áp dụng khi thu lợi từ 100 triệu trở lên
Hình phạt bổ sung
- Phạt tiền 30-100 triệu (bổ sung)
- Cấm hành nghề, làm công việc nhất định 1-5 năm
- Tịch thu tài sản dùng vào việc phạm tội
- Tịch thu số tiền thu lợi bất chính
Cách tính “thu lợi bất chính”
Theo Nghị quyết 01/2021/NQ-HĐTP:
- Thu lợi bất chính = Tiền lãi thu được – Tiền lãi hợp pháp (20 phần trăm/năm)
- Không phải toàn bộ tiền lãi thu được
- Chỉ tính phần vượt trần 20 phần trăm/năm
- VD: Vay 100 triệu, lãi 150 phần trăm/năm, thu được 150 triệu lãi/năm. Thu lợi bất chính = 150 – 20 = 130 triệu → Khoản 2 (từ 100 triệu trở lên) → tù 6 tháng – 3 năm.
QUAN TRỌNG: Chỉ truy cứu người CHO VAY. Người ĐI VAY KHÔNG phạm tội – kể cả biết rõ lãi cao. Người đi vay là “người bị hại” trong vụ án.
5. Tín dụng đen – Hình thức phổ biến
a) “Bốc bát họ” – Vay ngắn hạn lãi cao
- Vay 10 triệu → trả 12 triệu trong 30-60 ngày
- Lãi thực tế: 240-720 phần trăm/năm
- Phổ biến ở khu công nghiệp, chợ, nông thôn
- Có mạng lưới thu hồi nợ (thường có yếu tố đe dọa)
- TỰ ĐỘNG vào Điều 201 nếu thu lợi từ 30 triệu
b) App vay online
- Vay 5-10 triệu qua app, giải ngân ngay
- Lãi thực tế: 300-1000 phần trăm/năm
- Thu tin nhắn, danh bạ, ảnh của người vay để đe dọa
- Nhiều app bị đóng cửa 2023-2025 (Cashwagon, Moneyveo, Vamo)
- Vẫn còn app hoạt động ngầm
c) Cầm đồ trá hình
- Cầm xe máy, ô tô, đồng hồ, điện thoại
- “Hợp đồng mua bán tạm” – hình thức trá hình vay
- Lãi suất thực tế: 100-300 phần trăm/năm
- Cầm đồ có giấy phép + tuân thủ 20 phần trăm/năm: HỢP PHÁP
- Cầm đồ không phép hoặc vượt trần: PHẠM TỘI
d) Vay qua Facebook, Zalo
- Các nhóm Facebook “Vay tiền nhanh”, “Vay không thế chấp”
- Zalo cá nhân đăng cho vay
- Không có hợp đồng chính thức
- Lãi suất “miệng” – dễ tranh chấp
- Kết hợp với vụ lừa đảo qua mạng
e) Xã hội đen
- Vay trực tiếp từ băng nhóm
- Lãi 1-2 phần trăm/ngày (365-730 phần trăm/năm)
- Thu hồi bằng bạo lực, đe dọa
- Có thể kèm tội danh khác: cưỡng đoạt tài sản, gây thương tích, bắt cóc
6. Chiến lược pháp lý cho người vay
Bước 1 — Xác định lãi suất thực tế
- Tính TỔNG số tiền phải trả trong 1 năm
- So sánh với gốc vay để tính phần trăm/năm
- Xác định vào ngưỡng nào (hợp pháp/vượt trần/hình sự)
Bước 2 — Thu thập chứng cứ
- Hợp đồng vay (dù viết tay)
- Tin nhắn, ghi âm thỏa thuận lãi suất
- Sao kê chuyển tiền nhận vay và trả nợ
- Biên lai, giấy nhận tiền
- Tin nhắn đe dọa (nếu có)
- Danh tính người cho vay (tên, số CCCD, ảnh)
- Nhân chứng chứng kiến giao dịch
Bước 3 — Quyền của người vay
- Yêu cầu tòa giảm lãi về mức 20 phần trăm/năm (Điều 468 BLDS)
- Đòi lại tiền lãi đã trả vượt mức hợp pháp
- Không phải trả lãi vượt trần dù đã ký hợp đồng
- Tố giác tội phạm nếu là cho vay nặng lãi hình sự
- Yêu cầu bảo vệ nếu bị đe dọa
Bước 4 — Tố giác tội phạm
- Nộp Đơn tố giác tại Công an cấp xã (hoặc Cơ quan Cảnh sát điều tra Công an tỉnh/TP)
- Kèm chứng cứ đầy đủ
- Yêu cầu bảo vệ cá nhân, gia đình
- Cung cấp thông tin về mạng lưới cho vay (nếu biết)
- Được bảo mật danh tính khi cần
Bước 5 — Đối phó với đe dọa
- Ghi âm, quay video các cuộc đe dọa
- Không giao dịch, không gặp mặt một mình
- Báo Công an khu vực NGAY
- Đề nghị áp dụng biện pháp bảo vệ nhân chứng
- Chuyển nơi ở tạm thời nếu cần
7. Chiến lược pháp lý cho người cho vay
Nếu bị điều tra
- Thuê luật sư NGAY
- Không bỏ trốn – tăng nặng
- Bảo quản chứng cứ hợp pháp (hợp đồng, sao kê ngân hàng)
- Có thể xem xét tự thú nếu chưa bị phát hiện
Chiến lược bào chữa
- Chứng minh lãi suất thực tế thấp hơn so với cáo buộc
- Tính lại số tiền thực nhận
- Trừ các khoản chi phí (đi lại, phí đơn giản)
- Chứng minh thu lợi bất chính dưới ngưỡng:
- Thu lợi dưới 30 triệu → không đủ cấu thành tội
- Thu lợi dưới 100 triệu → Khoản 1 (không tù)
- Chứng minh KHÔNG CÓ đe dọa, cưỡng ép: giảm tình tiết tăng nặng
- Tự nguyện trả lại tiền vượt cho người vay
- Nhân thân tốt, phạm tội lần đầu: xin án treo
Khả năng án treo
- Khoản 1 Điều 201 (không tù giam thực): thường phạt tiền hoặc cải tạo
- Khoản 2 Điều 201 (6 tháng – 3 năm tù): khả năng án treo 60-80%
- Tham khảo điều kiện án treo Điều 65 BLHS
8. Các loại hợp đồng vay tiềm ẩn rủi ro
a) Hợp đồng miệng
- Không có văn bản → khó chứng minh
- Người cho vay dễ tự ý tính lãi cao
- Người vay khó đòi lại lãi vượt
- Vẫn có giá trị pháp lý nhưng khó chứng minh
b) Hợp đồng “mua bán tạm”
- Che giấu bản chất cho vay
- Người cho vay dễ đoạt luôn tài sản
- Tòa vẫn có thể xác định là hợp đồng vay ẩn
- Ngành nghề cầm đồ hay dùng hình thức này
c) Hợp đồng cho vay không ghi lãi suất
- Ghi “vay không lãi” nhưng thực tế có tính lãi
- Người cho vay dùng để tránh Điều 201
- Tòa vẫn xử lý theo thỏa thuận thực tế
- Cần chứng cứ tin nhắn, ghi âm
d) Hợp đồng vay online qua app
- Điều khoản dài, khó đọc hết
- Có nhiều phí ẩn (phí thẩm định, phí quản lý, phí trễ hạn)
- Tổng lãi thực tế rất cao (300-1000 phần trăm/năm)
- App yêu cầu quyền truy cập danh bạ, ảnh
- Bị đe dọa gọi cho người thân nếu chậm trả
e) Hợp đồng vay Facebook, Zalo
- Không có giấy tờ chính thức
- Thường có yếu tố lừa đảo qua mạng
- Người vay có thể bị lừa mất tiền cọc, phí
- Người cho vay có thể bị bùng nợ
- Rủi ro cao cho cả 2 bên
9. Bảng giá dịch vụ tại Luật Danh Thị
Bào chữa/khởi kiện vụ cho vay nặng lãi
29.900.000đ
- Tư vấn 1-1 với luật sư phụ trách
- Đánh giá lãi suất thực tế + thu lợi bất chính
- Phân tích khả năng áp dụng Điều 201 BLHS
- Hỗ trợ thu thập chứng cứ
- Nếu là bị hại: tố giác + đòi lại lãi vượt + bảo vệ khỏi đe dọa
- Nếu bị điều tra: bào chữa + xin giảm khung + xin án treo
- Đại diện tại Cơ quan điều tra + VKS + Tòa án
- Kháng cáo nếu bản án chưa thỏa đáng
Vụ mạng lưới tín dụng đen quy mô lớn: nâng cấp Gói H-C (49.9M). Xem chi tiết tại trang Bảng giá đầy đủ.
Vướng vụ cho vay nặng lãi?
Đường dây khẩn cấp 24/7. Bảo mật tuyệt đối cho người vay bị đe dọa. Tư vấn 30 phút 500.000đ qua Zalo, điện thoại hoặc văn phòng Diamond Plaza.
Câu hỏi thường gặp
Vay 20 triệu lãi 5 phần trăm/tháng – có bị coi là nặng lãi không?
KHÔNG PHẠM HÌNH SỰ nhưng VƯỢT TRẦN BLDS. Cụ thể: (1) Lãi 5 phần trăm/tháng = 60 phần trăm/năm – vượt trần 20 phần trăm nhưng CHƯA đến ngưỡng 100 phần trăm hình sự. (2) Người cho vay bị xử phạt HÀNH CHÍNH 10-20 triệu theo NĐ 144/2021. (3) Người vay có QUYỀN yêu cầu tòa giảm lãi về 20 phần trăm/năm – không phải trả lãi vượt. (4) Số tiền lãi đã trả vượt trần có thể ĐÒI LẠI. Khuyến nghị: (1) Ký lại hợp đồng với lãi hợp lệ 20 phần trăm/năm. (2) Nếu bên cho vay không chấp nhận → tố cáo hành chính. (3) Nếu bị đe dọa → tố giác Công an.
Vay app online lãi 300 phần trăm/năm – làm sao đòi lại?
3 CÁCH: (1) Chứng minh lãi thực tế: cộng tất cả phí (thẩm định, quản lý, phạt trễ) chia gốc vay. Thường app 300 phần trăm/năm → VƯỢT NGƯỠNG HÌNH SỰ (100 phần trăm/năm). (2) Tố giác Công an (Phòng An ninh mạng – PA05): app cho vay lãi nặng bị đánh mạnh từ 2023. Nhiều app đã bị đóng (Cashwagon, Moneyveo, Vamo). (3) Không trả tiếp: chỉ phải trả gốc + 20 phần trăm/năm lãi hợp pháp. Phần vượt VÔ HIỆU. (4) Yêu cầu app xóa dữ liệu cá nhân (danh bạ, ảnh) theo Luật Bảo vệ dữ liệu cá nhân. (5) Nếu bị đe dọa gọi cho người thân: đây là XÂM PHẠM QUYỀN CÁ NHÂN + có thể phạm tội “Xúc phạm danh dự” theo Điều 155 BLHS. Tham khảo đăng tin sai MXH.
Người cho vay đe dọa – có phạm thêm tội gì không?
CÓ NHIỀU TỘI DANH bổ sung: (1) Cưỡng đoạt tài sản (Điều 170 BLHS) – tù 1-20 năm nếu đe dọa dùng vũ lực. (2) Cướp tài sản (Điều 168 BLHS) – tù 3 năm đến chung thân nếu dùng vũ lực. (3) Bắt cóc để đòi nợ (Điều 169 BLHS) – tù 2-15 năm. (4) Cố ý gây thương tích (Điều 134 BLHS). (5) Đe dọa giết người (Điều 133 BLHS) – tù 6 tháng – 3 năm. (6) Xúc phạm danh dự (Điều 155 BLHS) – nếu đăng thông tin cá nhân lên MXH. Bị hại nên: (1) GHI ÂM/QUAY VIDEO các cuộc đe dọa. (2) Tố giác NGAY tại Công an. (3) Yêu cầu bảo vệ nhân chứng. Người cho vay có thể bị TỔNG HỢP nhiều tội danh – án rất nặng.
Người vay có phạm tội không khi biết rõ lãi cao?
KHÔNG. Người ĐI VAY KHÔNG phạm tội theo Điều 201 BLHS – kể cả biết rõ lãi cao trước khi vay. Người đi vay là BỊ HẠI trong vụ án cho vay nặng lãi. Lý do: (1) Người vay thường ở thế yếu, cần tiền gấp. (2) Bị chèn ép, thiếu lựa chọn. (3) Không phải người có lỗi chính. Ngoại lệ: người vay có thể phạm tội nếu: (1) Đồng phạm với người cho vay (giới thiệu con mồi, ăn hoa hồng). (2) Vay để cho vay lại với lãi cao hơn (thành người cho vay). (3) Không trả bằng cách lừa đảo: ban đầu cố ý vay để bùng – tội “Lừa đảo chiếm đoạt tài sản” Điều 174 BLHS. Bình thường, người vay chỉ có nghĩa vụ trả gốc + 20 phần trăm/năm lãi hợp pháp.
Cầm đồ có phải là cho vay nặng lãi không?
PHỤ THUỘC: (1) Cầm đồ hợp pháp: có giấy phép kinh doanh + lãi suất KHÔNG QUÁ 20 phần trăm/năm + có hợp đồng đầy đủ → KHÔNG phạm tội. (2) Cầm đồ vượt lãi: có giấy phép nhưng thu lãi 30-50 phần trăm/năm → xử phạt hành chính 10-20 triệu + đóng cửa. (3) Cầm đồ lãi nặng: thu lãi từ 100 phần trăm/năm + thu lợi 30 triệu → truy cứu Điều 201 BLHS. (4) Cầm đồ không phép: dù lãi thấp cũng bị phạt hành chính. (5) Cầm đồ dùng “hợp đồng mua bán tạm”: TRÁ HÌNH nhưng tòa vẫn xác định là hợp đồng vay + xử lý theo Điều 201 nếu lãi cao. Khuyến nghị người cầm đồ: có giấy phép + tuân thủ 20 phần trăm/năm để tránh rủi ro.
Chiến lược nào để không phải trả nợ khi đã vay nặng lãi?
KHÔNG THỂ hoàn toàn né tránh, nhưng có 4 chiến lược GIẢM: (1) Chỉ trả gốc + 20 phần trăm/năm lãi hợp pháp: pháp luật bảo vệ. Phần lãi vượt VÔ HIỆU dù đã ký hợp đồng. (2) Trừ số tiền lãi đã trả vượt: dùng để cấn trừ vào gốc còn nợ. VD: vay 10 triệu, đã trả 5 triệu lãi vượt trần → chỉ còn nợ 5 triệu gốc. (3) Tố giác tội phạm nếu vào ngưỡng hình sự: khi bị truy cứu, tòa có thể tuyên hợp đồng vô hiệu → có thể miễn nghĩa vụ trả. (4) Thương lượng lại: nhiều người cho vay chấp nhận thương lượng khi biết mình phạm luật – có thể giảm 50-80 phần trăm khoản nợ. LƯU Ý: gốc vay + 20 phần trăm/năm lãi hợp pháp VẪN PHẢI TRẢ. Không thể “quỵt nợ” hoàn toàn.